Industri modul DRAM global mencatat prestasi luar biasa pada tahun 2025 apabila hasil pasaran meningkat sebanyak 59% berbanding tahun sebelumnya dan mencapai nilai USD21.2 bilion.
Prestasi ini turut dinikmati pengeluar modul DRAM pihak ketiga yang terdiri daripada pelbagai jenama.
Menurut laporan TrendForce, kenaikan tersebut didorong oleh harga DRAM yang semakin tinggi serta permintaan kukuh daripada sektor pusat data dan kecerdasan buatan (AI).
Pada awal 2025, banyak syarikat meningkatkan pembelian dan penyimpanan inventori DDR4 berikutan kebimbangan terhadap tarif perdagangan serta jangkaan pengurangan pengeluaran DDR4 oleh pengeluar cip utama.
Keadaan ini sekali gus telah mewujudkan tekanan terhadap bekalan pasaran.
Pada separuh kedua tahun itu, permintaan tinggi bagi memori pelayan daripada penyedia perkhidmatan awan di Amerika Utara dan China untuk menyokong aplikasi AI telah menyebabkan bekalan DRAM semakin terhad.
Akibatnya, harga memori terus meningkat.
Menurut TrendForce lagi, peralihan industri ke arah teknologi DDR5 turut menjadi faktor penting yang menyaksikan banyak pengeluar modul memfokuskan pengeluaran kepada pasaran perusahaan, pelayan dan industri yang menawarkan margin keuntungan lebih tinggi.
DDR5 juga menjadi produk utama bagi kebanyakan syarikat pada penghujung tahun.
Kingston kekal ‘King’ pasaran
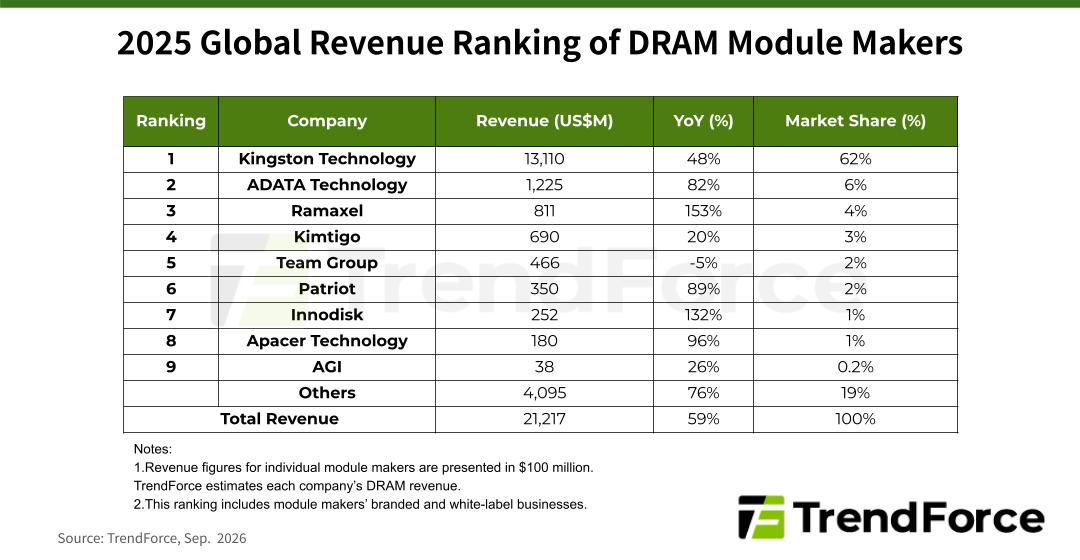
Dari segi persaingan, Kingston kekal sebagai peneraju industri dengan pegangan pasaran sebanyak 62% dan pertumbuhan hasil 48%.
Malah penguasaan Kingston begitu jauh meninggalkan pesaing DRAM pihak ketiga yang lain.
Mengulas pencapaian mereka, Kingston menyatakan, kejayaannya didorong oleh hubungan kukuh dengan pembekal, pengurusan inventori yang berkesan serta komitmen dalam menyokong rakan niaga di seluruh dunia.
“Mengekalkan kedudukan kepimpinan kami dalam pasaran memori yang dinamik dan berkembang pesat mencerminkan strategi jangka panjang Kingston, hubungan yang kukuh dengan pembekal, serta komitmen untuk melayani pelanggan di seluruh dunia,” Kingston.
Selain pasaran pengguna, syarikat itu juga terus mengembangkan kehadirannya dalam sektor perusahaan, pusat data, sistem industri dan infrastruktur AI.
Pengeluar modul DRAM pihak ketiga, ADATA pula yang berada di tangga kedua, walaupun menyaksikan peningkatan hasil sebanyak 82%, penguasaan pasaran mereka hanya sebanyak 6% sahaja.
Ia diikuti oleh Ramaxel (4%) yang mencatat pertumbuhan terpantas iaitu 153% hasil kerjasama dengan lebih banyak pengeluar komputer dan syarikat awan.
Sementara, beberapa syarikat lain termasuklah Kimtigo (3%) Innodisk, Apacer dan Patriot Memory turut mencatat pertumbuhan yang ketara.
Berikut adalah senarai syarikat pengeluar modul DRAM pihak ketiga yang menguasai pasaran global ketika ini berdasarkan data TrendForce.
Apa yang boleh disimpulkan, peningkatan penggunaan AI dan permintaan tinggi terhadap memori pelayan telah mendorong pertumbuhan pesat industri modul DRAM sepanjang tahun 2025.
Namun begitu, disebalik lonjakan keuntungan yang sedang dinikmati itu, bekalan DRAM menjadi lebih terhad, sekali gus menaikkan harga dan pengguna disishkan industri dengan terpaksa berdepan kekurangan bekalan dan peningkatan harga perkakasan secara mendadak melibatkan peranti pintar seperti komputer dan telefon pada harga yang lebih mahal dari sebelumnya.